Неустойка по ДДУ: как считать и что делать при отказе застройщика
Пошаговый алгоритм для дольщика: от акта осмотра и претензии до расчёта неустойки, штрафа 50 % и возражений против её снижения по статье 333 ГК РФ.
Внесудебное банкротство бесплатно и занимает шесть месяцев, но подходит далеко не всем. Разбираем условия, ограничения и типичные причины отказа МФЦ.
Внесудебное банкротство доступно гражданам с общей суммой обязательств от 25 000 до 1 000 000 ₽. Ключевое условие — окончено исполнительное производство в связи с отсутствием имущества, на которое можно обратить взыскание, и новых производств после этого не возбуждалось. Альтернативное основание появилось позже: если исполнительный документ предъявлен более семи лет назад и долг не погашен либо взыскание длится больше года у пенсионера, получающего только пенсию.
Заявление подаётся в многофункциональный центр по месту жительства или пребывания. Государственная пошлина не уплачивается, финансовый управляющий не назначается, вознаграждение никому платить не нужно. Именно поэтому процедура выглядит привлекательной для людей с небольшими долгами и без имущества.
Самая частая причина отказа — незакрытое исполнительное производство. Достаточно одного действующего производства, чтобы центр вернул документы. Вторая причина — ошибка в списке кредиторов: должник обязан указать всех, включая налоговую инспекцию и коммунальные организации.
Третья причина — превышение лимита в один миллион рублей с учётом процентов и неустоек на дату подачи. Люди считают только тело кредита и получают отказ. Перед подачей стоит запросить у каждого кредитора актуальную справку о размере задолженности.
Долг перед кредитором, которого нет в списке при подаче заявления, после завершения процедуры сохраняется в полном объёме.
Сведения публикуются в Едином федеральном реестре сведений о банкротстве. С этого момента приостанавливается начисление процентов и неустоек, прекращаются исполнительные производства по указанным долгам. Кредиторы вправе проверить имущественное положение должника и при обнаружении имущества или подозрительных сделок инициировать перевод дела в судебную процедуру.
Судебное банкротство дороже и дольше, но у него нет лимита по сумме и оно допускает наличие имущества. Если у вас есть автомобиль, вторая квартира или доход выше прожиточного минимума, внесудебная процедура почти наверняка закончится отказом или последующим переводом дела в арбитраж по инициативе кредитора. В таких случаях разумнее сразу готовить полноценное заявление в арбитражный суд.
Пошаговый алгоритм для дольщика: от акта осмотра и претензии до расчёта неустойки, штрафа 50 % и возражений против её снижения по статье 333 ГК РФ.
Что доказывает управляющий, какие возражения работают в судах Северо-Западного округа и почему план выхода из кризиса важнее любых объяснений.
Как взыскать алименты с предпринимателя, самозанятого или человека с «серой» зарплатой и на какие доказательства опираться в суде.
Опишите ситуацию в двух словах — юрист перезвонит, задаст уточняющие вопросы и скажет, что делать дальше.
Центр юридической помощи
Невский проспект, 30, офис 412, метро «Гостиный двор»
Заявку принимает дежурный юрист, а не колл-центр: вы сразу получаете ответ по существу вопроса.
Мы не берём деньги за первую встречу и честно говорим, если судебная перспектива отсутствует.
Схема проезда: 3 минуты пешком от станции метро «Гостиный двор»
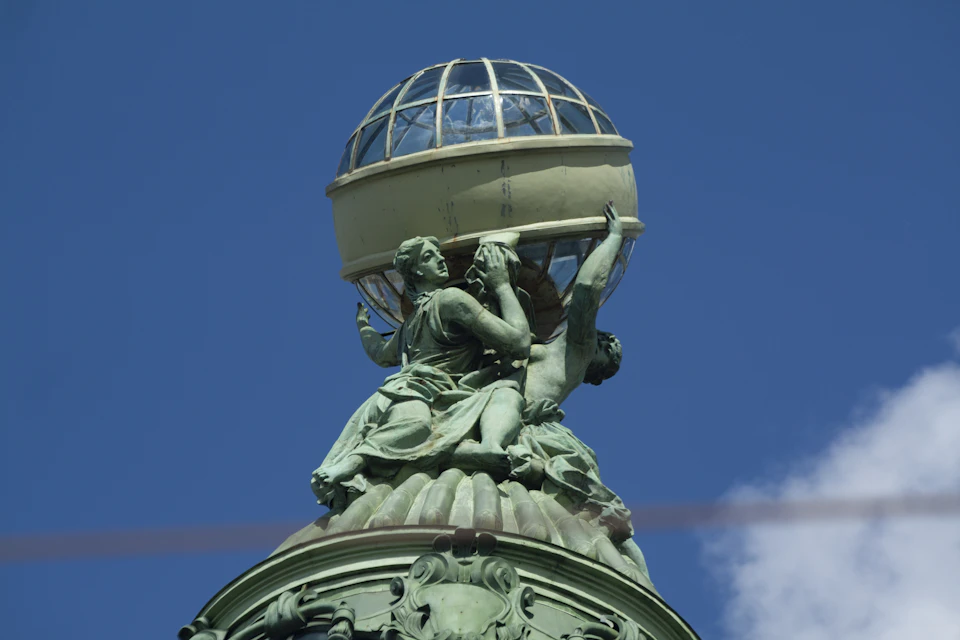
На фото — Дом Зингера по соседству с офисом. Вход со стороны Невского проспекта, рядом с аркой; на ресепшене назовите номер офиса
Оставьте номер телефона — дежурный юрист перезвонит в течение 15 минут в рабочее время и ответит на вопрос бесплатно.